
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-30 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【美股收盘:三大指数集体收跌 纳指跌超1% 谷歌创上市以来最大单日跌幅】美东时间周四,美股三大指数下跌。谷歌母公司Alphabet周三晚间发布的季度业绩令人失望,再度引发市场对AI行情的担忧,纳指跌超1%。相比之下,小盘股罗素2000指数取得稳健涨幅,收涨1.01%。截至收盘,标准普尔500指数跌0.3%,报7720.39点; 纳斯达克 综合指数跌1.38%,报26184.72点;道琼斯工业平均指数跌0.25%,报52342.56点。盘后, 亚马逊 和英特尔发布的财报令人失望,进一步加剧市场对科技股的担忧。截至发稿,两家公司股价盘后分别跌约5%和20%。来源:财联社
【宽基ETF尾盘再度放量 沪深300ETF15分钟成交超20亿】据财联社盯盘数据显示,临近尾盘,多只沪深300ETF集中放量,15分钟内沪深300ETF华泰柏瑞(510300)、沪深300ETF嘉实(159919)成交超20亿元,沪深300ETF易方达(510310)成交超5亿元。来源:财联社
【广发证券:市场定价修复具备四个有利条件】10月29日,广发证券首席经济学家郭磊向央广财经介绍,前期他曾指出宏观面有“四个积极变化不容忽视”,近期股票呈现出初步的企稳反弹特征,在他看来,市场定价修复进一步具备四个有利条件。一是经济指标的边际企稳为市场反弹提供了基本面基础。近期公布的9月规模以上工业企业盈利数据同比增幅扩大,10月EPMI数据环比反弹,显示在稳增长政策带动下,经济初现企稳特征。二是逆周期政策的加快落地为后续经济表现提供了进一步支撑。国开行、进出口银行均表示,截至10月27日已完成年内政策性金融工具投放任务。今年8000亿元政策性金融工具于10月密集投放,将大概率带动年底和明年初的固定资产投资及实物工作量。从微观反应看,10月BCI企业投资前瞻指数快速上行。三是外部市场亦逐步企稳,定价修复呈现一定全球共振特性。费城半导体指数、韩国综合指数在过去两个交易日连续反弹。前期全球科技资产定价在经历一轮同步调整后,部分细分领域的内生价值显现。四是本轮市场反弹具有较明显的行业广谱性,为后续表现创造了空间。从10月28日市场表现看,科技板块中的通信、电子、医药,中游制造中的机械、化工,耐用消费品中的汽车、家电,一般消费中的纺服、社服,以及部分传统周期资产均有不同程度修复。相较单一行业单兵突进,广谱性更有利于反弹的可持续性。来源:财联社
【中金公司 :建议重回“哑铃型结构”配置】中金公司发布研报称,从三季度公募基金持仓来看,持仓由科技向消费、红利等方向再平衡,对电子和通信行业的减仓明显,对金融、消费及资源红利行业的加仓较多。截至三季度末,科技仓位仍处于历史较高水平。中金公司认为,A股当前估值已处于历史偏低位置,尤其是部分科技领域估值重新回到历史低位水平,中期投资吸引力显著提升。结合公募基金三季报情况来看,科技领域尤其是部分绩优龙头股的前期调整,较多受到事件性因素冲击和资金面影响,对中期走势不必过于悲观。配置方面,中金公司建议重回“哑铃型结构”,红利资产的中期关注度有望继续抬升。在总量增长弹性有限、结构性高景气与市场风险偏好波动加大并存的环境下,“科技+红利”的哑铃型结构有望成为中期兼顾盈利增长弹性、股东现金回报与组合稳定性的配置选择。具体来看,关注两条主线:一是三季报业绩增速环比改善的领域,例如上游部分有色金属、受益于AI高景气与海外需求的科技硬件等;二是高股息资产,国内长端利率处于历史低位,上市公司整体维持股息率与分红规模,高股息资产相对债券的吸引力上升,再度成为资金配置的重要选择。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现低开低走、整体明显下跌的走势,成交量总体萎缩。活跃市值震荡调整、同步下跌,资金有明显的离场动作。
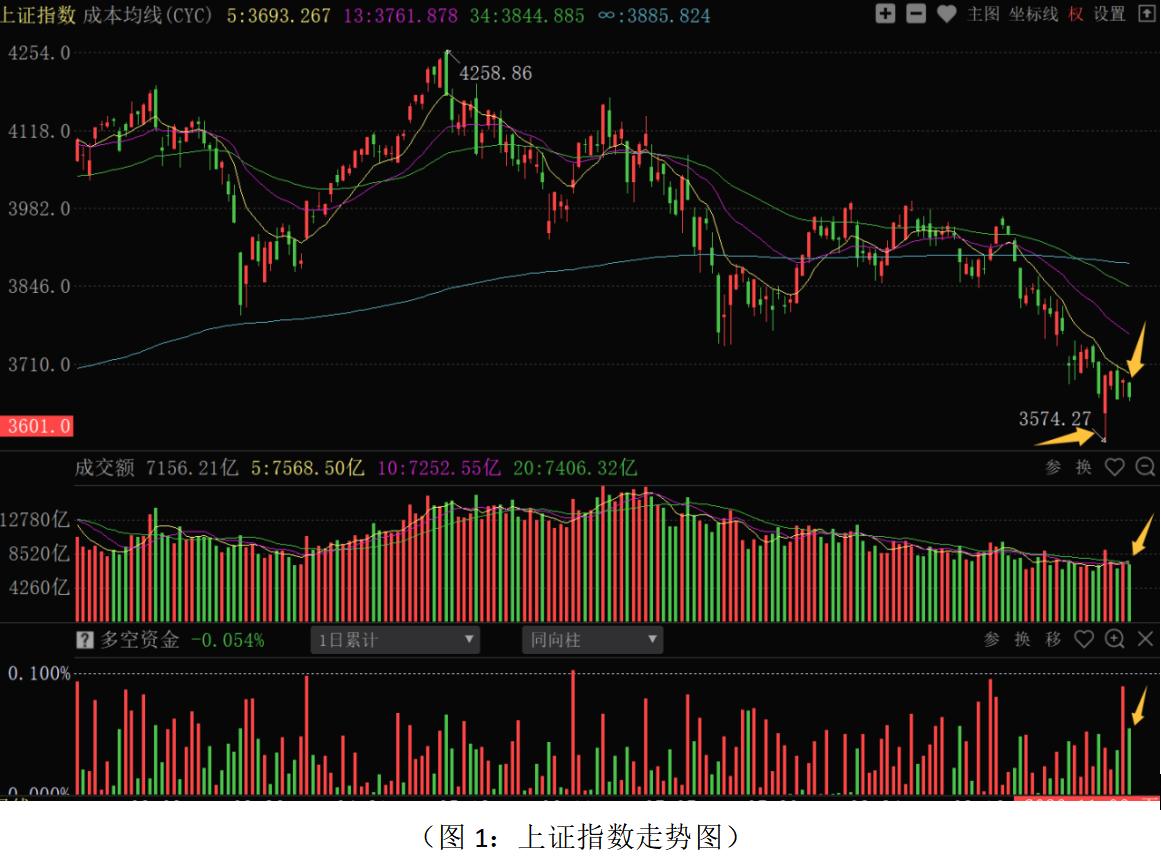
从上证指数走势来看:周四股指低开低走,再度明显调整,成交量继续萎缩,多空资金净流出31.67亿元,主力资金做多积极性再度下降。板块结构上,70个板块中仅银行、高速公路、渔业、煤炭炼焦4个板块上涨;66个板块下跌,其中元件、电子半导体、光旭光电子、通信设备、塑料橡胶、计算机应用、计算机设备、专用设备等板块跌幅居前,整体跌幅超3%以上,板块呈现普跌的状态。市场调整的主要原因:首先,本身市场处于弱势的探底阶段,虽然短期指数在3600点下方有反弹修复,但下跌趋势尚未扭转,资金情绪处于相对低位状态。其次,韩国三星电子三季报利润不及预期,市场重新定价全球AI资本开支节奏,以及订单兑现速度,叠加美联储未来的加息预期,美债收益率处于高位,对高估值的科技成长股形成明显的压制。近两日,是三季报业绩集中披露的阶段,本身弱势的市况下,资金观望情绪会延续,叠加隔夜美股科技股调整和三季报业绩风险的集中释放,短期股指仍有下探,或考验3600点一带支撑的可能。目前市场整体估值处于中低位水平,盘中多个宽基ETF在市场调整阶段有不同程度地放量,中期底部有估值和资金落的支撑。短期走势上,目前股指在5日成本均线和9月份调整以来的下降趋势线下方运行,属于弱势探底走势。国家队和机构资金在ETF上的操作,仍是“托而不举”,对股指的下跌幅度有减缓的作用,尚不能扭转短期趋势,后续仍需稳经济和活跃资本市场政策进一步释放。
从0Z指数走势来看:周四股指低开低走,大幅调整,超4700只股票下跌,多空资金净流出344.61亿元,这是近期主力资金流出幅度较大的一次,可以看出资金整体避险情绪较为浓郁,市场情绪再度进入冰点状态。周四收盘市场盈亏(CYS13)数值在-5.52,市场处于群体性超跌状态。昨日股指收盘价创阶段新低,弱势状态明显,叠加三季报业绩风险释放,短期仍有调整空间。市场技术上能否有反弹的动力,可关注上证指数的市场盈亏(CYS13)数值,目前在-2.934,如果上证和0Z指数同时达到-5以下,说明蓝筹或中小盘品种均得到较大程度地释放,市场超跌反弹修复机会增加。当前操作上应继续以稳健的策略应对,总仓位控制在五成以下,磨底阶段保持耐心,底仓继续持有为主;短线仓位多看少动,紧盯超跌信号和资金、政策动向做好低位进场的准备。
从昨日多空资金流向来看,70个板块中22个板块资金净流入,48个板块资金净流出,整体板块主力资金进场积极性再度明显下降。其中银行、航空军工、白酒、水电、食品加工、运输物流、医疗器械与服务、饲料养殖等板块资金净流入居前;元件、通信设备、电子半导体、光学光电子、计算机应用、专用设备、传媒服务、化学制品等板块资金净流出居前。资金净流出居前的板块主要集中在科技制造板块上,资金净流入居前的板块主要集中在高股息的银行、电力,以及防御性的部分消费等板块上,资金避险情绪再度抬升。科技制造等高估值品种难以形成持续的反弹行情,对增量资金的进场起到较大抑制作用。眼下对于高估值和纯题材炒作的品种,尤其是三季报业绩不及预期的品种继续回避。对于算力硬件产业链、半导体设备/材料、创新药等方向中业绩增长明确,估值匹配度高的品种可逢低关注,但相关品种更多处于左侧探底或磨底阶段,尚未进入右侧建仓位置,如果市场整体超跌反弹机会出现,相关方向反弹机会相对较大。传统消费方向,由于内需修复偏弱,缺少政策的强刺激,中期趋势难以逆转,短线的活跃主要是科技板块走弱后,资金的防御性配置,持续性不强,不宜追涨。中期机会上,业绩确定性高、高分红回报的高股息品种仍是资金防御性配置的主要方向,可在银行、电力、煤炭、高速公路等方向逢低深度挖掘。当前短线选股应坚持多维度思路,重点关注技术超跌、业绩增速良好、主力资金进场积极,有政策消息加持的方向。中线选股思路,业绩层面重点关注三季报业绩增长明确,估值合理的品种;资金层面重点关注震荡调整阶段,主力控盘度连续增加,牛私募、牛外资增仓尚未脱离成本的品种。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!