
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-29 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【美联储10月决议:如期“按兵不动”】美联储以10比2的投票结果决定将基准利率维持在3.75%-4%的区间,符合市场普遍预期。 美联储理事丽莎·库克和克利夫兰联邦储备银行行长哈马克投下反对票,主张加息。其中,理事库克此前被视为中间派。 美联储主席沃什表示,联邦公开市场委员会的日程安排将从明年秋季开始变化。2027年有一次会议既不进行利率投票,也不发布政策声明。预计2028年有两次FOMC会议不进行利率投票。来源:财联社
【美股存储芯片板块,全线爆发】美股三大指数集体收涨,纳指涨0.27%,道指涨0.19%,标普500指数涨0.28%。AI云服务公司走强,甲骨文涨超10%,CoreWeave涨超7%,NEBIUS涨超6%。存储板块全线爆发,海力士涨超13%,闪迪涨超7%,美光科技涨超5%。谷歌母公司Alphabet第三季度营收和利润均不及预期,显示其人工智能(AI)巨额投资尚未产生足够回报以证明支出合理。谷歌盘后下跌10%。微软第一财季Azure云业务营收增长48%并超出预期,整体营收也增长19%至923亿美元并高于预期。微软盘后一度涨6%。来源:财联社
【瑞银:中国AI科技硬件估值近历史低位 风险回报再度转趋吸引】瑞银发布中国股票策略报告称,近期科技股主导的调整后,中国主要指数本年以来已累跌18%,该行追踪的AI相关科技硬件股今年以来仅升9%。该行认为,AI基本面忧虑被过度放大,估值已接近历史低位,风险回报再度转趋吸引,投资者年底为新一年重整组合时,关注度或回升。该行指出,科技硬件盈利增长仍然强劲,过去三个月多数AI科技股盈利预测上调12%至15%。惟估值已接近历史谷底,并隐含未来盈利增长大幅放缓。历史上当估值达至类似水平,相关股份其后12个月平均升逾50%。该行追踪的拥挤度及融资数据显示,“热钱”净持仓已回落至年初水平,港股沽空比率亦接近历史高位,部分AI科技硬件股沽空近期上升。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现高开震荡、整体上涨的走势,成交量较前两个交易日有所放大。活跃市值高开震荡、同步上涨,资金短期有一定的回流动作。
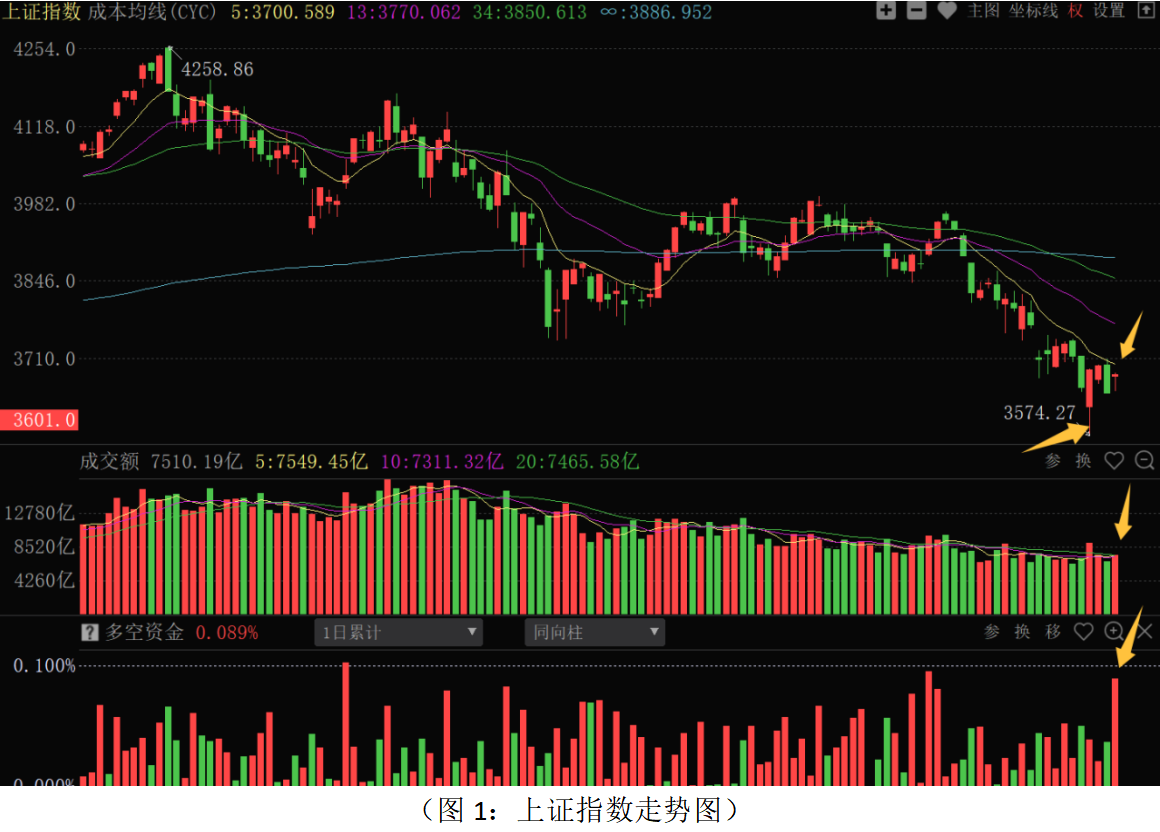
从上证指数走势来看:周三股指高开震荡、探底回升后小幅上涨,成交量略有放大,多空资金净流入274.45亿元,主力资金进场积极性有所抬升。板块结构上,70个板块中62个板块上涨,仅8个板块下跌,其中元件、半导体、通用机械、塑料橡胶、机床仪表等板块涨幅居前,白酒、船舶制造、证券保险、饲料养殖、航运等板块下跌居前,总体上科技制造方向的成长股资金有所回补,资金风险偏好有所抬升。市场整体反弹的主要原因:第一点,股指低位震荡,政策和资金层面对市场有一定的托底预期,短线市场持续大跌的风险降低。第二点,外围科技股持续反弹,对市场人气影响较大的科技板块形成正面的驱动。
消息面,美联储10月份议息决议落地,暂停加息,符合市场预期,缓解短期对科技成长股的估值压力。但是,市场对于12月份美联储的加息仍有预期,也就意味着外围因素对科技股的承压仍然存在。目前科技板块整体超跌,三季报业绩披露即将收官,业绩风险释放告一段落,在外围科技股走势相对强势的背景下,科技制造板块仍有结构性的反弹机会,意味着市场有向上修复的基础。科技板块的反弹修复会分流价值蓝筹的资金,从而制约整体反弹的空间。技术上,指数上方距离最近的跳空缺口,是在10月15日的3750-3761点一带,该缺口对股指有一定的牵引,也是前期低点位置,有一定的解套盘压力。反弹修复阶段,主要看成交量能否稳定放大,如果再度萎缩,说明场外资金进场力度不足,市场仍以存量博弈为主。大盘阶段走势上,3600点下方有支撑,3750点一带有较强压力,近期会围绕该区间震荡磨底,等待外部环境边际好转和国内稳经济政策的增强。
从0Z指数走势来看:股指在周三市场盈亏(CYS13)达到-5以下的群体性超跌状态之后,形成反弹修复走势,多空资金净流入753.92亿元,主力资金净流入量明显抬升,全市场超4000只股票上涨,短期市场处于反弹修复阶段。截至周三收盘,市场盈亏(CYS13)数值在-3.478,短期超跌反弹修复仍有技术空间。但是,短期股指仍在5日成本均线和9月份调整以来的下降趋势线下方运行,10月中下旬平台位置是短期的重要压力,注意关键位置资金解套盘或获利盘抛压,带来个股再度分化的可能。当前操作上应继续以稳健的策略应对,总仓位控制在五成左右,磨底阶段保持耐心,底仓继续持有为主;短线仓位多看少动,仓位控制得当的投资者可逢低关注短线超跌机会,但是不宜激进追涨,快进快出为主。
从昨日多空资金流向来看,70个板块中51个板块资金净流入,19个板块资金净流出,整体板块主力资金进场积极性明显回升。其中元件、电子半导体、通信设备、汽车零部件、光学光电子、通用机械、专用设备、传媒服务等板块资金净流入居前;证券保险、白酒、银行、船舶制造、黄金、饲料养殖、百货零售、基础建设等板块资金净流出居前。资金净流出居前的板块主要集中在和行情活跃度高度相关、三季报业绩波动较大的证券保险板块,防御性的银行、消费,以及行业景气度相对较差的地产基建等板块上;资金净流入居前的板块主要集中在技术超跌较为严重的科技成长,以及近期资金集中追捧的机器人方向上,总体上资金风险偏好有所提升。从近期板块的轮动特点来看,科技成长、红利蓝筹方向有明显的轮动活跃和“跷跷板”效应。需要注意的是,短期科技股的反弹,仍是情绪和超跌修复走势,尚没有形成趋势性反转走势,美联储10月份暂停加息有利于缓解对科技板块的短期估值压制。对于算力硬件产业链、半导体设备/材料、创新药等方向中业绩增长明确,估值匹配度高的品种可重点关注。对于高估值和纯题材炒作的品种,反弹之后仍需做好仓位的调整。传统消费方向,内需修复偏弱,缺少政策的强刺激,前期科技板块走强的同时,表现出一定的抗跌性,但在存量博弈的市况下,短期会有震荡,需等科技板块强势修复回调之后,或有避险资金的回补。中期机会上,业绩确定性高、高分红回报的高股息品种仍是资金防御性配置的主要方向。科技板块的走强,会分流高股息方向的资金,阶段震荡后可在银行、电力、煤炭、高速公路等方向中逢低深度挖掘。当前短线选股应坚持多维度思路,重点关注技术超跌、业绩增速良好、主力资金进场积极,有政策消息加持的方向。中线选股思路,业绩层面重点关注三季报业绩增长明确,估值合理的品种;资金层面重点关注震荡调整阶段,主力控盘度连续增加,牛私募、牛外资增仓尚未脱离成本的品种。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!